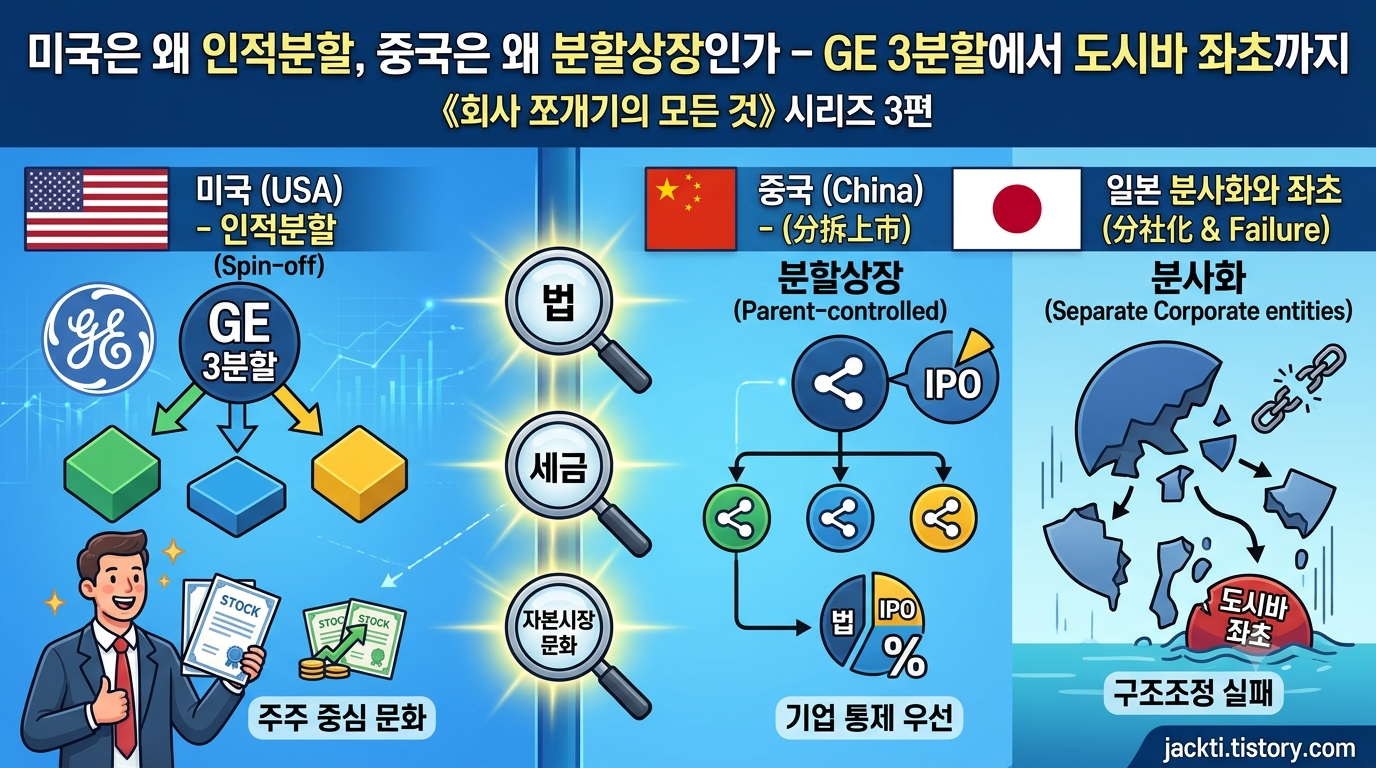
《회사 쪼개기의 모든 것》 시리즈 3편 – 1편 개념, 2편 한국 논란사에 이어 이번엔 세계로 나갑니다. 같은 '회사 쪼개기'인데 미국은 인적분할(spin-off)이 기본값, 중국은 모회사가 지분을 쥔 채 분할상장(分拆上市), 일본은 분사화(分社化)와 좌초의 역사. 대체 왜 나라마다 다를까요? 법과 세금과 자본시장 문화라는 세 개의 렌즈로 풀어봅니다.
1. 왜 나라마다 다른가 – 3요인 프레임
분할 방식의 선호는 그 나라의 제도·세제·시장 문화가 결정합니다.
| 요인 | 미국 | 중국 | 일본 | 한국 |
|---|---|---|---|---|
| 법제도 | Delaware 주법 + 연방증권법 | 증권법 + 증감위 규정 | 회사법(2006) | 상법(1998 도입) + 자본시장법 |
| 세제 | IRC Section 355 tax-free spin-off | 분할 과세 규칙, 상장 후 이점 | 적격조직재편 이연 | 적격분할 이연 |
| 시장 문화 | 기관투자자 주도, 액티비스트 활발 | 국유자본+민간 플랫폼 기업 공존 | 주주총회·은행 중심 → 행동주의 부상 | 개인투자자 비중 높음 |
| 표준 분할 방식 | 인적분할 (spin-off) | 분할상장 (모회사 지분 유지) | 분사화(자회사화) + 지분 매각 | 물적분할+IPO → 규제 후 인적분할 회귀 |
                    [분할 방식의 3요인 프레임]

        ┌──────────┐   ┌──────────┐   ┌──────────┐
        │  法 制 度  │   │  稅  制  │   │ 市場文化  │
        └────┬─────┘   └────┬─────┘   └────┬─────┘
             │              │              │
             └──────────────┼──────────────┘
                            ▼
                  그 나라의 "표준 분할 방식"
        미국: 인적분할      중국: 분할상장
        일본: 분사화+재편   한국: 물적분할 IPO (규제 후 전환)
이제 나라별로 실제 사건과 함께 파고들어 볼게요.
2. 미국 – spin-off의 천국
2-1. 세금이 만든 문화: Section 355
미국에서 인적분할(spin-off)이 표준인 첫 번째 이유는 세법입니다. IRC Section 355 요건을 충족하면 분할 회사도, 주주도 세금 없이 신설회사 주식을 배정받을 수 있어요.
| Section 355 핵심 요건 (개념 정리) | 내용 |
|---|---|
| Control 요건 | 분할회사가 신설회사 지분 80% 이상 보유 후 배분 |
| Business Purpose | 세금 회피가 아닌 정당한 사업 목적 |
| Active Business | 양 회사 모두 5년 이상 활발한 사업 |
| Distribution | 신설 주식을 기존 주주에게 비례 배분 |
| Continuity | 주주 소유의 연속성 유지 (즉시 매각 목적 금지) |
이 구조에서 "대가를 주주에게 직접 나눠주는" 인적분할이 세무상 가장 깔끔해요. 반면 한국식 물적분할+자회사 IPO는 미국식 tax-free 요건 밖의 영역이고, 미국에서는 오히려 equity carve-out(자회사 일부 지분만 IPO하고 모회사가 지분 유지 — 한국의 물적분할+IPO와 유사)로 분류됩니다.
2-2. 미국 스피너프 대형 웨이브 (2021~2026)
최근 5년, 미국 자본시장은 "분할의 황금기"를 보내고 있어요.
| 연도 | 딜 | 비율·방식 | 결과 |
|---|---|---|---|
| 2021.11 | GE, 3분할 발표 | 헬스케어·에너지·항공 | 2년에 걸친 단계적 분할 개시 |
| 2023.1 | GE → GE헬스케어 | 인적분할 (1:1) | 첫 단추. 순수 의료기기 회사 탄생 |
| 2023.8 | J&J → 켄뷰(Kenvue) | exchange offer → 완전 분리 | 타이레놀 등 소비자 건강 사업 |
| 2024.4.2 | GE → GE버노바 + GE에어로스페이스 | 인적분할 | 3분할 완성 – 항공은 존속, 에너지는 신설 |
| 2024.4.1 | 3M → 솔벤텀(Solventum) | 인적분할 (1주당 4주... 배정) | 헬스케어 분리, S&P 500 편입 |
| 2025.2 | WD → 샌디스크(SanDisk) | 인적분할 | 스토리지 분리 |
| 2025.10 | 허니웰 → 솔스티스(Solstice) | 인적분할 | 3분할 1단계 |
| 2025.11 | 듀폰 → Qnity | 인적분할 | 전자 소재 분리 |
| 2026.1 | 컴캐스트 → 버산트(Versant) | 인적분할 (25주당 1주) | 케이블 네트워크 분리 |
| 2026.6 | 허니웰 → 에어로스페이스 | 인적분할 | 3분할 완성 |
2-3. 심층: GE 3분할 – "제국의 해체" 3부작
130년 역사의 제너럴일렉트릭이 3개 회사로 쪼개진 과정은 미국 분할 역사의 백미예요.
  [GE 3분할 로드맵]

  2021.11 발표 ──▶ 2023.1          2024.4.2
                  GE헬스케어 분리   GE버노바 + GE에어로스페이스
                                   동시 데뷔 (NYSE)

  ┌────────────┐   ┌──────────────┐   ┌──────────────┐
  │  구 GE      │   │ GE헬스케어    │   │ GE버노바(에너지)│
  │ (모든 사업) │ → │ (의료기기)    │ + │ GE에어로스페이스│
  └────────────┘   └──────────────┘   └──────────────┘
주주: GE 1개 주주: 3개 회사 주식 모두 배정받음- 2024년 4월 2일, GE버노바와 GE에어로스페이스가 나란히 NYSE에서 첫 거래를 시작했어요. 래리 컬프 CEO의 회생 작업이 "해체"라는 대단원으로 마무리된 순간이었고, 당일 GE에어로스페이스는 약 +2%, 버노바는 약 +5%로 데뷔했습니다.
- 이 딜의 교훈: 주주가 세 회사 주식을 모두 배정받는 인적분할이라 "가치의 재분배" 논란이 구조적으로 발생하지 않았어요. 시장은 "해체"가 아니라 "포커스 회복"으로 읽었습니다.
2-4. 미국에도 실패는 있다 – 솔벤텀의 암초
인적분할이 만능은 아니에요. 3M에서 분리된 솔벤텀(Solventum)은 분리 직후 주가 부진이 이어졌고, 행동주의 펀드 트라이언(Trian)이 2025년 1월 공개서한에서 "분리 이후 실적 대폭 하락"을 지적하며 압박에 나섰어요. 2026년 8월에는 헬스IT 부문을 별도 분리·매각 검토에 착수하는 등 2차 구조조정이 진행 중입니다.
| 교훈 | 내용 |
|---|---|
| 인적분할 ≠ 자동적 가치 상승 | 사업 실체가 약하면 분리 후 독립 노출이 오히려 독 |
| 액티비스트의 이중성 | 분할을 주장하다가도, 분리 후 부진하면 또 압박 – "분할은 시작일 뿐" |
| 시장 평균과 개별 딜의 괴리 | 스피너프 지수는 강세인데 개별 종목은 편차 큼 |
2-5. 미국식 vs 한국식 – 명확히 구분하자
| 구분 | 미국 spin-off (인적분할) | 미국 equity carve-out | 한국 물적분할+IPO |
|---|---|---|---|
| 신주 귀속 | 기존 주주에게 배분 | 시장 일반 (공모) | 모회사가 지분 유지, IPO는 시장 공모 |
| 모회사 지분 | 배분 후 0% 또는 소량 | 대부분 유지 (50%+) | 100% → 희석 |
| 주주 논란 | 낮음 | 보통 | 높음 (2편 참조) |
| 대표 사례 | GE·3M·J&J | 모바일아이(인텔), VM웨이(EMC, 과거) | LG엔솔·SK온 |
3. 중국 – 分拆上市(분할상장)의 땅
3-1. 규제가 문을 연 2019년
중국에서 분할상장이 폭발한 계기는 제도였어요. 2019년 12월 13일, 중국 증감회(CSRC)가 《上市公司分拆所属子公司境内上市试点若干规定》(상장회사 자회사 국내 상장 시점 규정)을 공식 발표하며 "A拆A"의 길이 열렸습니다.
- 2011년부터 논의만 무성하던 분할상장 규정이 8년 만에 "靴子落地"(신발이 떨어졌다 = 확정)한 것
- 과학혁신판(科创板)의 2019년 3월 감독관리방법에도 분할상장 조항이 포함돼 제도적 기반이 정비됐어요
3-2. 플랫폼 기업의 분할상장 시리즈
제도 개방 직후 인터넷 대기업이 앞다투어 뛰어들었고, 그 선두에 징둥(京东)이 있었어요.
| 모회사 | 분할상장 자회사 | 상장 시기 | 장소 | 비고 |
|---|---|---|---|---|
| 징둥 | 达达集团 (Dada) | 2020 | 미국 | 물류·배달 |
| 징둥 | 京东健康 | 2020.12.8 | 홍콩 | 상장 첫날 +56%, 청약 열기 최고 |
| 징둥 | 京东物流 | 2021 | 홍콩 | 공급망 물류 |
| 징둥 | 京东工业 등 | 추진 | 홍콩 | "분할상장의 왕"이라는 별명 |
| 텐센트 | 阅文集团 | 2017 | 홍콩 | 웹소설 |
| 텐센트 | 腾讯音乐 | 2018 | 미국 | 음원 |
| 네테이스(网易) | 有道 | 2019 | 미국 | 교육 테크 |
| 쯔진광업 | 紫金黄金国际 | 2025.9~10 | 홍콩 | 해외 금광산 자산 분할상장 |
징둥의 경우 그룹 전체가 "상장사 패밀리"를 이루게 되면서 시장에선 "刘强东(리우창둥)이 손에 7개 상장사를 쥐게 된다"는 분석까지 나왔어요.
3-3. 구조의 본질: 한국의 물적분할+IPO와 사촌지간
중국 분할상장의 구조를 도식으로 보면:
  [중국 분할상장 구조]

  ┌─────────────────┐        IPO (신주 발행)
  │  母公司 (상장)   │  ─────────────────────▶  ┌─────────────────┐
  │  지분 유지 60~80%│                          │ 子公司 (신규 상장)│
  └─────────────────┘                          └─────────────────┘
        ▲                                             ▲
   기존 주주                                      신규 주주 (공모)
   (간접 보유)                                   (직접 보유)

  ※ 모회사 지분 희석 발생 → 한국 물적분할+IPO와 동일 구조
  ※ 차이: 중국은 홍콩·미국 상장과 A주 상장의 경로가 다양
한국과 거의 같은 구조인데, 왜 중국에서는 한국 같은 폭발적 논란이 덜했을까요?
| 배경 요인 | 설명 |
|---|---|
| 시장의 성숙 단계 | 분할상장이 자본시장 발전의 "정상 코스"로 인식 – 모회사 밸류도 동반 상승한 사례 多 |
| 투자자 구성 | 기관·국부펀드 비중이 높고, 개인투자자 여론이 정치로 직결되는 강도가 한국보다 약함 |
| 규제가 미리 설계 | 2019년 규정 자체에 자회사 상장 요건(이익 규모, 모회사 지분 등)이 사전 정비 |
| 상장 통로의 다양성 | 홍콩·나스닥·A주 등 선택지가 많아 "단일 시장 이중부담" 인식이 약함 |
물론 논란이 없는 건 아닙니다. 한국에서 "중복상장" 논란이 확산되던 2025년 이후, 홍콩·A주에서도 모-자회사 동시상장의 공정성 문제가 꾸준히 거론되고 있어요. 한국의 2편 논란과 같은 맥락의 질문이 중국에서도 공유되고 있는 셈입니다.
3-4. 최신 트렌드: 자원·AI로 확산
분할상장은 플랫폼을 넘어 전통 산업으로 번지고 있어요.
- 쯔진광업(紫金矿业): 해외 금광산 자산을 홍콩 자회사 紫金黄金国际로 묶어 2025년 홍콩 상장 완료 – "글로벌 1급 국제 금 상장기업"을 목표로 한 전략적 분할
- AI 사업 분사: 2026년 들어 대형 인터넷 기업의 AI 사업 분할 움직임이 본격화되며 "AI 시대의 분할潮"라는 분석이 등장했어요
- 국유기업 IPO 시장에서도 홍콩·A주 이중 상장 구조가 활발 – 2022년 국유기업 IPO 리뷰에서도 분할상장이 핵심 트렌드로 꼽혔습니다
4. 일본 – 분사화와 좌초의 역사
4-1. 용어부터 다르다: 한국어 매핑표
일본 회사법(2006년 시행)은 한국과 다른 용어 체계를 써요.
| 일본 용어 | 한국어 대응 | 대가의 귀속 | 비고 |
|---|---|---|---|
| 分社型分割(분사형분할) | 물적분할 | 승계 회사(모회사)가 보유 | 현재 회사법의 표준 |
| 分割型分割(분할형분할) | 인적분할에 근접 | 분할 회사의 주주에게 배분 | 구 상법의 "人的分割" 계승 개념 |
| 新設分割(신설분할) | 신설분할 | — | 새 회사 설립 |
| 吸収分割(흡수분할) | 흡수분할 | — | 기존 회사에 이전 |
| 分社化(분사화) | 사업의 자회사화 | 다양 | 경영전략 용어 |
일본에서 기업 구조개편의 실무 용어는 "分社化(분사화)"가 지배적이에요. 사업을 본사에서 떼어 자회사로 만드는 것 자체가 하나의 전략 카테고리로 자리 잡았습니다.
4-2. 대표 사례: 도시바 → 키오쿠시아
2017년, 도시바는 자금난 타개를 위해 반도체(낸드) 사업을 分社化해 도시바 메모리(현 키오쿠시아)를 분리했어요.
| 항목 | 내용 |
|---|---|
| 방식 | 分社型分割 (물적분할) – 도시바가 지분 약 40% 유지 |
| 목적 | 자금 조달 + 반도체 사업 독립 |
| 이후 | 키오쿠시아 지분 매각·상장 논의 이어짐, 2025년 도시바의 잔여 지분 정리 국면 |
한국의 SK바이오팜 패턴과 유사한 "물적분할 → 자회사 상장" 루트인데, 일본에서는 이 구조에 대한 주주 반발이 한국만큼 정치적 이슈가 되진 않았어요. 대신 일본에서는 더 극적인 사건이 터집니다.
4-3. 도시바 3분할 좌초 – 주주총회가 회사를 막다
2021년 11월, 도시바 경영진은 회사를 3개로 인적분할하는 파격 구조개편안을 발표했어요. 그러나 이 "縮んだ果て의 3分割"(축소 끝의 3분할)에 시장은 차가웠습니다.
| 시점 | 사건 | 결과 |
|---|---|---|
| 2021.11 | 3분할안 발표 (인프라·전자·부품) | 행동주의 주주 "실망"·반발 확산 |
| 2022.2 | 2분할안으로 수정 – 반도체·스토리지만 분리, 본사는 키오쿠시아 지분 보유 | 논란 지속 |
| 2022.3.24 | 임시주주총회 | 회사 안건 찬성 39.53% vs 반대 59.69% → 부결 |
| 2022 이후 | 비공개화(MBO) 논의 확대 | 2023년 외부 컨소시엄 품으로 사실상 비공개화 |
핵심 수치를 눈여겨보세요. 주주총회에서 분할안이 부결된 것 — 이건 한국에서 상상하기 어려운 장면이에요. 2편에서 본 LG화학 주총(출석 주주의 82.3% 찬성 가결)과 정확히 대비됩니다.
  [주주총회 표대결 비교]

  LG화학 물적분할안 (2020.10)     도시바 2분할안 (2022.3)
  ┌─────────────────────┐        ┌─────────────────────┐
  │ 찬성 82.3% ████████ │        │ 찬성 39.5% ████      │
  │ 반대 17.7% ██       │        │ 반대 59.7% ██████    │
  │ → 가결               │        │ → 부결               │
  └─────────────────────┘        └─────────────────────┘
     한국: 반발에도 통과             일본: 주주가 총회에서 저지
무엇이 달랐을까요? ①행동주의 펀드 지분율의 차이, ②주주총회 표결 문화와 대리권 권고 기관의 역할, ③경영진 신뢰도(도시바는 회계 스캔들로 이미 신뢰가 무너진 상태) — 세 가지가 겹친 결과입니다.
4-4. 히타치·파나소닉 – 조용한 성공파
모두가 실패하는 건 아니에요.
| 기업 | 전략 | 성과 |
|---|---|---|
| 히타치 | 상장 자회사 매각·분사화로 "상장 자회사 제로" 달성 | 시가총액 10배 회복 – 일본 구조개편의 성공 신화 |
| 파나소닉 | 홀딩스 체제 전환 + 비핵심 사업 분리·매각 | 사업 포트폴리오 정비 |
| NEC | 반도체를 NEC일렉트로니ク스로 분리 → 르네사스 합병 | 산업 재편의 고전적 사례 |
| 후지쯔 | 반도체·부품 사업 단계적 분리 | 선택과 집중 |
히타치의 방식은 흥미로운데, 인적분할보다는 "분사화 + 지분 매각 + 합병"의 조합이었어요. 한국에 "인적분할 vs 물적분할"만 있는 것과 달리, 일본은 사업양도·지분매각·분사형분할을 자유자재로 섞어 쓰는 "구조개편 툴박스" 문화입니다.
4-5. 일본의 특성 정리
| 특성 | 설명 |
|---|---|
| 용어 체계 | 分社型/分割型 – 대가 귀속 기준과 무관하게 "승계 방식"이 먼저 |
| 주주 총회 | 안건 부결이 실재 – 경영진 제안이 100% 통과하지 않음 |
| 행동주의 | 2020년대 급부상 – 도시바, 기린, 소니 등에서 구조개편 압박 |
| 세제 | 적격조직재편 이연 – 한국 법인세법과 유사한 이념 |
| 성공 신화 | 히타치식 "상장 자회사 정리" – 반대 방향(쪼개기 아닌 모으기)의 교훈 |
5. 4개국 마스터 비교표
5-1. 종합 비교
| 구분 | 🇺🇸 미국 | 🇨🇳 중국 | 🇯🇵 일본 | 🇰🇷 한국 |
|---|---|---|---|---|
| 표준 방식 | 인적분할 (spin-off) | 분할상장 (지분 유지) | 분사화+재편 | 물적분할+IPO (→규제 후 전환) |
| 대가 귀속 | 주주 | 모회사 | 다양 | 모회사 |
| 세제 | Sec.355 tax-free | 분할 과세+상장 이점 | 적격조직재편 이연 | 적격분할 이연 |
| 주주 논란 수준 | 낮음 | 중간 | 총회 표결로 표출 | 매우 높음 |
| 규제 대응 | SEC·IRS 요건 중심 | 사전 규정 정비 | 회사법+총회 | 사후 규제(2022) |
| 대표 성공 | GE 3분할, 애브비 | 징둥 패밀리, 쯔진 | 히타치 | 에피스홀딩스(인적) |
| 대표 실패/논란 | 솔벤텀 부진 | 모-자 이중상장 지적 | 도시바 3분할 부결 | LG엔솔 논란 |
| 최신 트렌드 | 허니웰·컴캐스트 3분할 웨이브 | AI 사업 분사 | 액티비스트 격돌 | 인적분할 회귀 |
5-2. "대가의 귀속" 한 장 그래프
  주주에게 직접 귀속 ◄─────────────────────────► 모회사가 보유

  미국 spin-off      일본(분할형)    한국(인적분할)   중국 분할상장    한국(물적분할)
  GE·3M·J&J          일부 사례       에피스홀딩스     징둥·쯔진       LG엔솔·SK온
  ████████████       ██████████     ██████████      ██████████      ██████████
  ①직접 배분         ②직접 배분     ③직접 배분      ④간접+희석      ④간접+희석

  ← 주주 친화                                              기업 자금조달 친화 →
5-3. 산업별 "동일 문제, 다른 방식" 비교
같은 산업이라도 나라가 다르면 분할의 생김새가 완전히 달라져요.
| 산업 | 미국 | 일본 | 한국 |
|---|---|---|---|
| 반도체 | 인텔 → 모바일아이 carve-out (2022, 지분 유지 IPO) | 도시바 → 키오쿠시아 분사화 (지분 40%) | SK하이닉스 → 솔리다임 (해외 상장 추진, 논란) |
| 배터리·에너지 | GE → GE버노바 인적분할 (2024) | 도시바 에너지 인프라 (재편) | LG화학 → LG엔솔 물적분할+IPO (논란) |
| 소비재·헬스 | J&J → 켄뷰 인적분할 (2023) | — | 삼성바이오 → 에피스홀딩스 인적분할 (2025) |
| 미디어 | 컴캐스트 → 버산트 인적분할 (2026) | 후지미디어홀딩스 체제 | CJ 계열 물적분할 논란 |
6. 한국 자본시장에 주는 시사점
4개국을 훑고 나면 한국의 위치가 분명해집니다.
6-1. 한국은 "규제 후 전환기"에 있다
  [한국의 궤적]

  2015~2020        2020~2022          2022~2024         2025~
  물적분할+IPO  →  논란 폭발      →   규제 정비       →  인적분할 회귀
  (공식의 발견)    (LG엔솔)          (3중 보호장치)      (에피스홀딩스)
                                                          + 해외상장 우회 논란
                                                          (솔리다임)
6-2. 나라별 교훈의 한국 적용
| 나라의 교훈 | 한국 적용 포인트 |
|---|---|
| 미국 – 세제가 분할 문화를 만든다 | 적격분할 요건·주식매수청구권 등 제도 설계가 기업의 선택을 바꿈 – 이미 진행 중 |
| 중국 – 사전 규정이 논란을 줄인다 | 자회사 상장 요건을 분할 시점에 미리 투명화 → 2022년 공시 강화와 같은 방향 |
| 일본 – 주주총회가 실질적 견제다 | 스튜어드십코드·행동주의의 역할 확대 (2026년 LG화학 주총 표대결처럼) |
| 미국 실패(솔벤텀) – 분할 후가 진짜다 | 분할 이후 자회사 성과 모니터링·주주환원이 평가의 핵심 |
6-3. 투자자를 위한 시사점 3가지
- "분할 방식의 국적"을 읽어라 – 해외 상장사에 투자할 때도 spin-off(배분)인지 carve-out(공모)인지에 따라 주주 효과가 정반대예요.
- 한국 기업의 해외 자회사 상장은 새로운 변수 – 솔리다임처럼 국내 규제 밖에서 벌어지는 분할상장은 2편의 교훈이 그대로 적용됩니다. 알짜의 희석 여부를 먼저 보세요.
- 주총은 아직 끝나지 않았다 – 도시바 사례가 보여주듯, 표대결은 언제든 뒤집힐 수 있어요. 반대 의사를 가진 주주는 주식매수청구권·주총 표결이라는 두 가지 무기가 있습니다.
7. 4편 예고 + 시리즈 요약
이제 이론(1편)과 역사(2편), 세계(3편)를 모두 봤습니다. 4편 《분할 공시, 개미 투자자를 위한 생존 가이드》에서는 배운 것을 총동원해 실전으로 넘어갑니다. DART에서 분할계획서 읽는 법, 배정비율 계산, 주식매수청구권 행사 타이밍, 분할 전후 주가 패턴까지 — 체크리스트 20선과 함께 정리합니다.
| 시리즈 | 상태 |
|---|---|
| 1편 – 개념 완전정복 | 완료 |
| 2편 – 한국 논란사 10년 | 완료 |
| 3편 – 4개국 비교 | 이 글 (완료) |
| 4편 – 투자 실전 가이드 | 예정 |
| 5편 – 트렌드와 전망 | 예정 |
참고 출처
- Reuters, "GE completes three-way split, breaking off from its storied past" (2024.4.2)
https://www.reuters.com/markets/us/ge-completes-three-way-split-breaking-off-its-storied-past-2024-04-02/ - GE 공식 IR 「Spin-off Resources」 (2021.11.9 3분할 발표)
https://www.ge.com/investor-relations/spinoff-resources - CNBC, "GE aviation and energy businesses start trading on NYSE" (2024.4.2)
https://www.cnbc.com/2024/04/02/ge-completes-three-way-split-breaking-off-from-its-storied-past-.html - Investopedia, "GE Completes Split Into 3 Public Companies" (2024.4.2)
https://www.investopedia.com/ge-completes-its-split-into-3-public-companies-as-ge-vernova-makes-its-trading-debut-8623533 - Barron's, "GE's Three-Way Split Is Near" (2022.7)
https://www.barrons.com/articles/ge-stock-split-aerospace-healthcare-51658153577 - Trian Partners, "Open Letter to Solventum Shareholders" (2025.1.8)
https://trianpartners.com/wp-content/uploads/2025/01/2025-01-08-SOLV-Shareholder-Letter-Release.pdf - MedTech Insight, "Solventum Eyes Spin Or Sale Of Health IT Unit" (2026.8)
https://insights.citeline.com/medtech-insight/business/earnings/solventum-eyes-spin-or-sale-of-health-it-unit-as-3m-split-nears-end-raises-full-year-guidance-XIUWRIXMVBBV7IAXB4BLXJWQGE/ - 미국 IRS – Section 355 관련 자료 (Rev. Rul. 2003-79)
https://www.irs.gov/pub/irs-drop/rr-03-79.pdf - The Tax Adviser, "Recent developments in Sec. 355 spinoffs" (2024.3)
https://www.thetaxadviser.com/issues/2024/mar/recent-developments-in-sec-355-spinoffs/ - 중국 CSRC 《上市公司分拆所属子公司境内上市试点若干规定》 해설 – Legal500 China (2019.12)
https://www.legal500.com/intelligence/china/corporate-commercial-law/《上市公司分拆所属子公司境内上市试点若干规定》解读速递 - PwC China 「2022년 국유기업 IPO 시장 리뷰」 (분할상장 정책 배경)
https://www.pwccn.com/zh/blog/state-owned-enterprise-soe/2022-review-soe-ipo-market-jan2023.html - 新浪财经 「"分拆上市之王" 刘强东」 (2026.2) – 징둥 계열 분할상장 정리
https://finance.sina.cn/stock/ggyj/2026-02-03/detail-inhkpeik7396082.d.html - 解放日报 「京东拟再分拆两公司上市」 (2023.3)
https://www.jfdaily.com/wx/detail.do?id=598159 - Caixin 「京东健康港股上市首日涨56%」 (2020.12)
https://companies.caixin.com/2020-12-10/101637789.html - 紫金矿业 공고 「关于筹划境外子公司分拆上市的提示性公告」 (2025.5) / 福建省国资委 「紫金黄金国际登陆港股」 (2025.10)
https://www.zjky.cn/upload/file/2025/05/06/f0d9cf9f3c134ee5a6e7a020207dccc5.pdf
https://gzw.fujian.gov.cn/zwgk/gzdt/gzjg/ghfz/202510/t20251009_7018700.htm - The社史 「会社分割案の株主総会否決(2022年・東芝の決断)」
https://the-shashi.com/tse/6502/decisions/toshiba-split-2022/ - 日本経済新聞 「迷走するガバナンス 縮んだ果ての3分割」 (2021.11)
https://business.nikkei.com/atcl/NBD/19/special/00948/ - 朝日 「東芝2分割案否決で考える…会社は誰のもの?」 (2022.3)
https://asahi.gakujo.ne.jp/common_sense/morning_paper/detail/id=3408 - 日本総合研究所 「日本におけるスピンオフ税制およびパーシャルスピンオフ税制の導入とその事例」
https://www.jsri.or.jp/publication/periodical/report/1756_04/ - 법무부 「상법상 기업조직재편제도 개선방안 연구」 (일본 회사법 비교)
https://www.moj.go.kr/bbs/moj/162/316329/download.do
블로그 해시태그
#인적분할 #스피너프 #분할상장 #GE3분할 #글로벌비교 #주제3
'투자의 첫 걸음 > 기업분석' 카테고리의 다른 글
| 분할 이후의 세계 – 밸류업, 중복상장 규제, 그리고 AI 분사 시대 (0) | 2026.10.31 |
|---|---|
| 분할 공시, 개미 투자자를 위한 생존 가이드 – 인적분할 발표 났을 때 해야 할 7가지 (0) | 2026.10.31 |
| LG엔솔에서 솔리다임까지 – 물적분할 재상장 논란 10년사 (0) | 2026.10.31 |
| 회사가 쪼개지면 내 주식은 어떻게 될까? — 인적분할 vs 물적분할 완전정복 (0) | 2026.10.31 |
| [배당투자 완결편자 완결편] 금리 사이클·모니터링·시리즈 총정리 — "이제 당신은 배당투자 전문가입니다" (0) | 2026.10.30 |