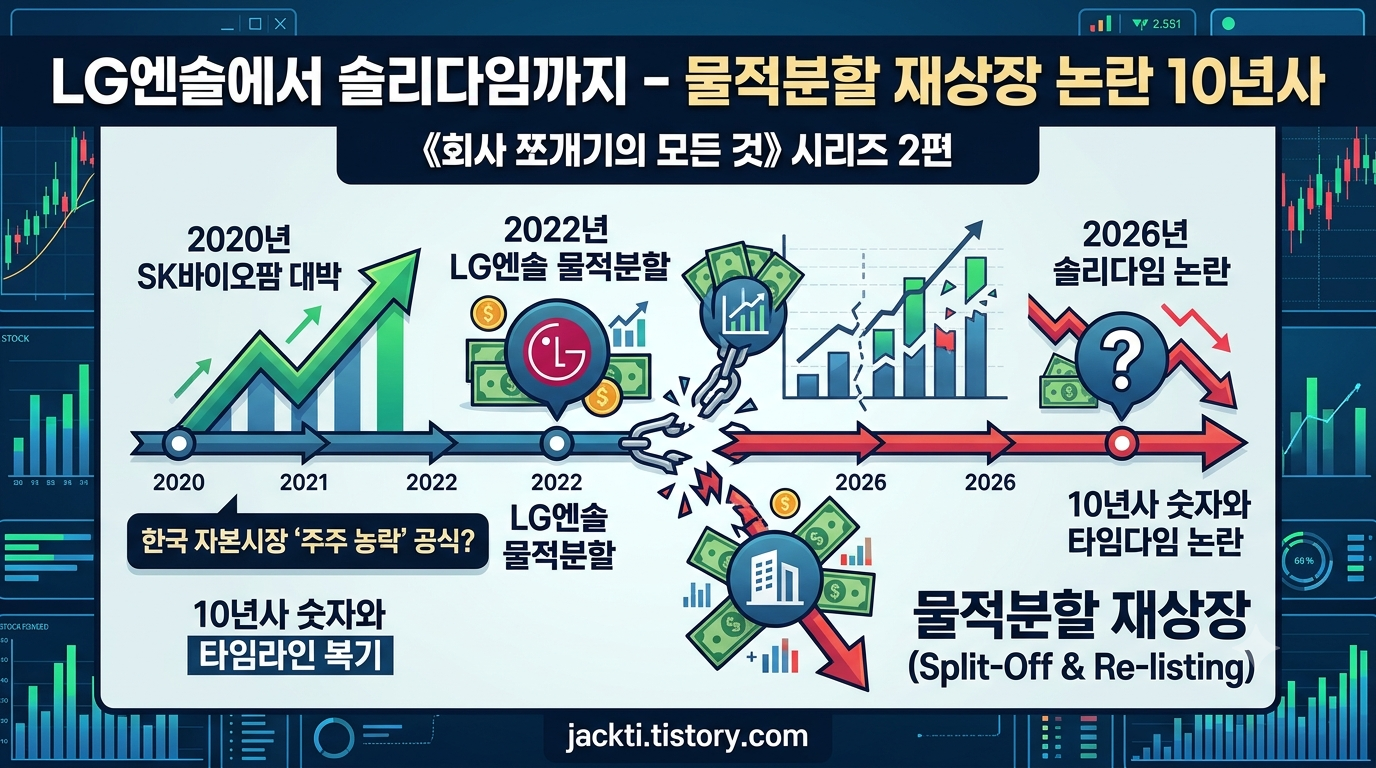
《회사 쪼개기의 모든 것》 시리즈 2편 – 1편에서 배운 이론을 실제 역사로 가져갑니다. 한국 자본시장은 어떻게 "물적분할 = 주주 농락"이라는 공식을 갖게 됐을까요? 2020년 SK바이오팜의 대박에서 2026년 솔리다임 논란까지, 10년을 숫자와 타임라인으로 복기합니다.
1. 서막 (2015~2020) – "알짜 물적분할 → IPO" 공식의 탄생
1-1. 천재 일우(?)의 발견: 자회사 상장의 마법
2020년 7월 2일, 코스피에 등장한 SK바이오팜은 한국 IPO 역사의 판을 바꿨어요.
| 지표 | SK바이오팜 (2020.7 상장) |
|---|---|
| 공모가 | 49,000원 |
| 청약 증거금 | 약 30.9조 원 (사상 최대 기록) |
| 상장 첫날 | 공모가 대비 +130% 폭등, 3일 연속 상한가 |
| 시총 변화 | 첫날 하루에만 시총 약 6조 원 증가 |
| 구조 | SK㈜ → 2017년 물적분할 → 2020년 상장 |
이 성공은 재계에 하나의 "공식"을 각인시켰어요:
   ┌────────────────────────────────────────────────────────┐
   │  "알짜 사업부를 물적분할한다                             │
   │        → 자회사 IPO                                     │
   │        → 공모 시장의 고평가 자금 유입                    │
   │        → 그룹은 지분 유지 + 자금 + 신규 상장사 1개 확보"  │
   └────────────────────────────────────────────────────────┘
같은 해 10월 빅히트(현 하이브) 상장은 청약증거금 약 58조 원이라는 경이로운 기록을 남기며 "IPO=대박" 분위기에 불을 지폈어요. 그리고 2020년 9월, 배터리 왕국을 꿈꾸던 LG화학이 이 공식의 문을 두드립니다.
1-2. 그러나 공식의 빈틈: 대가의 귀속
1편에서 짚었듯 물적분할+IPO 구조에서 IPO 대금과 신규 주주는 자회사로 유입되고, 기존 모회사 주주는 간접 보유만 남습니다. 시장이 이 빈틈을 알아채기까지는 오래 걸리지 않았어요.
2. 메인 이벤트: LG화학 → LG에너지솔루션 해부
2-1. 타임라인 – 513일의 전쟁
| 시점 | 사건 |
|---|---|
| 2020. 9. 16 | LG화학, 이사회에서 배터리 사업 물적분할 결의 → 당일 주가 5% 이상 급락 |
| 2020. 9. 17~ | 개인투자자 반발 확산, 청와대 국민청원 등장, "인적분할로 바꿔달라" 요구 |
| 2020. 10. 28 | 국민연금, 스튜어드십코드 위원회에서 반대 결정 (지분 약 10.1%) |
| 2020. 10. 30 | 임시주주총회 – 출석 주주의 약 82.3%가 찬성, 분할안 가결 (국민연금 반대에도 통과) |
| 2020. 12 | 물적분할 신설회사 LG에너지솔루션 법인 설립 |
| 2022. 1. 27 | LG에너지솔루션 코스피 상장 – 공모가 30만 원, 청약증거금 약 114조 원 사상 최대 |
| 2022. 1~ | 상장 이후 주가 급락 구간 진입, 모회사 LG화학과 "쌍끌이 부진" 논란 |
| 2022. 3~ | 소액주주 소송, 국회·금융위 규제 논의 본격화 |
| 2023. 4 | 외국인 매수세로 LG화학 분할 전 수준 회복 국면 진입 ("목표가 100만 원" 전망 등장) |
| 2026. 3 | 행동주의 펀드의 주주제안 vs 국민연금 격돌 – 후유증이 5년 뒤까지 이어지는 중 |
2-2. 왜 파장이 컸나 – 3중 배신 논리
개인투자자들이 분노한 지점을 구조화하면 이렇습니다.
| 논리 | 내용 | 시장의 반응 |
|---|---|---|
| ① 알짜 이전 | LG화학 시총의 핵심 축이던 배터리 사업이 떠남 | 발표 당일 -5% 이상 |
| ② 희석의 불공정 | 이후 IPO로 LG엔솔 지분 희석 → 이익은 신규 주주와 나눔 | "왜 우리가 나눠주나" |
| ③ 선택권 박탈 | 반대해도 회사에 나갈 방법(주식매수청구권)이 없었음 | 제도 개선 요구로 확산 |
특히 ③이 결정적이었어요. 당시 상법상 인적분할 반대주주에는 주식매수청구권이 있었지만, 물적분할 반대주주에게는 그 문이 닫혀 있었거든요. 회사가 마음만 먹으면 주주 동의 없이 알짜를 자회사로 옮기고 상장까지 할 수 있었던 거예요.
2-3. 숫자로 보는 양사의 갈림길 (개념 도식)
  가치 지수 (발표 직전 = 100 기준, 개념 도식)

  120│                    ╭── LG엔솔 IPO (2022.1)
     │                   ╱
  100│ ●━━━━━━━━━┓     ╱
     │  LG화학    ┃    ╱
   80│           ┗━━━━●━━━━━┓
     │   발표일 -5%          ┗━━━━ ● 회복 국면 (2023~)
   60│
     │
   40│
     └──────────────────────────────────────────▶
       2020.9     2020.12    2022.1     2023~2026

  ※ 실제 주가 아님. 구조 이해를 돕기 위한 개념 도식입니다.
정확한 수치보다 구조가 중요해요. 모회사는 분할 발표로 즉시 충격을 받고, 자회사는 IPO로 유동성 대박을 맞지만, 그 대박의 배분에는 모회사 주주가 서 있다는 것 — 이 한 줄이 10년사의 문젭니다.
2-4. 학계·법조계의 평가
이 사건은 학위논문과 법리 논쟁의 단골 소재가 됐어요. 성균관대 로스쿨 연구("LG화학의 물적분할이 던진 주주 이익 보호 문제")는 국민연금 반대에도 가결된 주총 구조를 분석하며 "물적분할 시 반대주주 보호 장치의 부재"를 핵심 쟁점으로 짚었고, 헌법재판소 결정례에서도 물적분할이 "신설회사에 대한 직접주주의 지위를 간접주주로 전락시킨다"는 법리가 오갔습니다. 한국자본시장연구원(KCMI)은 2022년 6월 「물적분할과 모자기업 동시상장의 주요 이슈」 보고서에서 논란을 체계적으로 정리했어요.
3. 후속 주자들 – 공식의 복제와 변형
LG엔솔 사태 전후로 유사 구조가 이어졌습니다. 계열별로 정리해 볼게요.
| 모회사 | 물적분할·상장 대상 | 시기 | 특징 |
|---|---|---|---|
| SK㈜ | SK바이오팜 | 2017 분할 → 2020 상장 | 공식의 원조. 대성공 |
| SK이노베이션 | SK온 | 2021.10 물적분할 | LG엔솔 후폭풍으로 IPO 지연·설계 변경 논쟁 |
| SK이노베이션 | SKIET (분리막) | 2021.5 상장 | "쪼개기 상장" 논란. 공모가 대비 주가 10% 수준으로 폭락 후 2026.8 모회사 흡수합병 |
| LG그룹 | LG에너지솔루션 | 2022.1 상장 | 논란의 정점 |
| LG그룹 | LG CNS | 2025.1 상장 | "중복상장" 지적 – 지주사 LG 디스카운트 요인으로 거론 |
| HD현대 | HD현대로보틱스 | 2026 IPO 추진 | "자본시장 패러다임 변화" 논쟁 속 상장 의지 |
3-1. SK온 – 논란 이후 설계가 바뀐 케이스
SK이노베이션은 2021년 10월 배터리 사업(SK온)을 물적분할했어요. 그런데 타이밍이 애매했습니다. LG엔솔 논란이 최고조이던 때였거든요.
- 소액주주들이 연대해 "SK온 상장 저지" 운동 (2022년, 지분 0.05% 수준에서 시작해 확대)
- 회사는 2023년 3월 "SK온 상장 시 자사주 매입 등 주가 부양책"을 약속하며 달래기
- 이후에도 계열사 합병·IPO 구조 변경 등 우여곡절이 이어졌고, 시장은 여전히 모니터링 중
3-2. SKIET – "쪼개기 상장"의 실패 예시
2021년 5월 상장한 SK아이이테크놀로지는 공모 흥행에 성공했으나 이후 업황 악화로 주가가 공모가의 10% 수준까지 폭락했어요. 결국 2026년 8월, SK이노베이션이 5년 만에 흡수합병으로 되돌렸습니다. 이 사례는 "물적분할 후 상장이 능사는 아니다"라는 반대 교훈을 남겼어요 — 시장이 싸게 평가하면 자회사도, 모회사도 멀쩡한 주주 이익을 만들지 못합니다.
3-3. 왜 하필 한국에서 폭발했나 – 3가지 구조적 요인
| 요인 | 설명 |
|---|---|
| ① 오너 지배구조 | 순환출자·지주사 체제에서 물적분할이 지배력 강화 수단으로 읽힐 여지가 큼 |
| ② 개인투자자 비중 | 코스피 거래량의 대다수가 개인 – "개미의 분노"가 여론과 정치로 직결 |
| ③ 제도의 공백 | 2022년 이전 물적분할 반대주주 보호 장치 전무 – 마음만 먹으면 일방 실행 가능 |
미국에서 같은 일이 벌어져도 파장이 작았던 건, Section 355 tax-free spin-off가 인적분할을 사실상 표준으로 만들었고 기관투자자가 주도하기 때문이에요. 한국은 "물적분할+재상장"이라는 세계에서 드문 패턴이 개인투자자 시장과 충돌한 케이스입니다. (국가별 비교는 3편에서 심층 다루겠습니다.)
4. 2022, 규제 대격변의 해
4-1. 금융위의 「물적분할 자회사 상장 관련 일반주주 권익 제고방안」 (2022. 9. 5)
여론이 임계점을 넘자 금융위가 직접 개입했어요. 핵심은 "3중 보호장치"입니다.
   ┌─────────────────────────────────────────────────────────┐
   │           3중 보호장치 (2022 금융위 방안)                  │
   ├─────────────────────────────────────────────────────────┤
   │  ① 공시 강화                                             │
   │    - 분할계획서에 자회사 상장 계획·주주 보호방안 명시       │
   │    - 내부자거래 사전신고 의무화                            │
   ├─────────────────────────────────────────────────────────┤
   │  ② 자회사 상장 요건 강화                                  │
   │    - 모회사 일반주주 보호장치(우선배정·공개매수 등)         │
   │      미비 시 상장 심사에서 배제 가능                       │
   ├─────────────────────────────────────────────────────────┤
   │  ③ 주식매수청구권 도입 (핵심)                             │
   │    - 상장회사 물적분할 반대주주 → 회사에 주식 매수 청구     │
   │    - "결정 과정에서 소외된 주주"에게 출구 보장              │
   └─────────────────────────────────────────────────────────┘
4-2. 입법 타임라인
| 시점 | 조치 |
|---|---|
| 2022. 9. 5 | 금융위, 일반주주 권익 제고방안 발표 + 시행령 입법예고 |
| 2022. 10 | 기업공시서식 작성기준·상장규정 시행세칙 정비 |
| 2022. 12. 20 | 국무회의에서 자본시장법 시행령 개정안 통과 → 연내 공포 후 시행 |
| 2023~ | 상법 개정 논의(주식매수청구권 제도 전반 개선 등)로 확장 |
법무법인 김앤장·세종 등의 리걸 리뷰를 요약하면, 이 개정의 법적 의미는 단순해요: "물적분할에도 인적분할과 동일한 출구권을 부여한다." 반대주주는 이제 회사에 "내 주식 사가라"고 말할 수 있습니다.
4-3. 규제의 효과와 한계
| 효과 | 한계 |
|---|---|
| 일방적 물적분할의 사회적 비용 급증 → 사실상 "인적분할 유도" | 청구권 행사가액 산정 분쟁 소지 |
| 상장 심사 단계의 억지력 | 해외 상장(나스닥·홍콩)은 규제 사각지대 |
| 공시 투명성 개선 | 우회 패턴: 해외 자회사 국내 상장, 지분 매각 후 상장 등 |
| 시장의 인식 변화 – "물적분할=주가 하락" 공식화 | 기업 자금조달 수요는 여전히 존재 |
주목할 건 이 표의 오른쪽 열이에요. 규제는 구멍을 막으면 새 길이 뚫리는 성질이 있고, 2025~2026년의 논란은 바로 그 새 길에서 터집니다.
5. 풍향의 변화 (2025~) – 인적분할의 부활
5-1. 삼성바이오로직스 → 삼성에피스홀딩스: "재상장은 없다"
2025년 5월, 삼성바이오로직스가 바이오시밀러(삼성바이오에피스)·투자사업 부문의 인적분할을 발표하며 시장의 공식이 바뀌기 시작했어요.
| 항목 | 내용 |
|---|---|
| 방식 | 인적분할 (신설회사: 삼성에피스홀딩스) |
| 구조 | 존속 삼성바이오로직스 = CDMO 집중 / 신설 에피스홀딩스 = 시밀러·투자 |
| 주주 배정 | 기존 주주가 지분율대로 에피스홀딩스 신주 배정 |
| 주요 일정 | 2025.5.22 증권신고서 → 7.29 분할계획서 승인 → 10.17 주총 가결(99.9%) → 10월 법인 설립·상장 절차 완료 |
| 시장 평가 | "재상장은 없다" – 물적분할 후 IPO 논란과 정반대 구조임을 강조 |
이 사례가 중요한 이유는 "재상장이 없다"가 마케팅 포인트가 될 정도로 시장의 기준점이 달라졌다는 데 있어요. 과거에는 분할 방식이 화두가 아니었지만, 이제는 기업 IR이 "우리는 인적분할입니다. 주주 여러분이 신주를 직접 받습니다"를 앞세우는 시대가 된 거죠.
5-2. 패턴 전환의 배경
| 배경 | 설명 |
|---|---|
| 규제 효과 | 물적분할+IPO의 사회적 비용이 커지자 인적분할이 상대적으로 저렴해짐 |
| 주주행동주의 확산 | 국민연금·행동주의 펀드의 견제 – 2026년 3월 LG화학 주총에서도 주주제안 등장 |
| 밸류업 정책 | 거버넌스 개선·지주사 디스카운트 해소 요구와 인적분할이 맞물림 |
| 해외 사례의 영향 | 미국 스피너프 성공 사례(GE·3M·J&J)가 "주주 친화 분할"의 레퍼런스로 인용 |
6. 최신 쟁점: 중복상장 논란 (2025~2026)
6-1. 논란의 재점화 – 솔리다임
2026년, 논란의 최전선은 SK하이닉스의 미국 자회사 솔리다임(Solidigm)입니다.
| 항목 | 내용 |
|---|---|
| 배경 | SK하이닉스가 2021년 인텔 NAND 사업을 인수해 설립한 미국 법인 |
| 쟁점 | 나스닥 상장 추진 보도 (2026년 하반기, "내년 미국 상장 검토") |
| 주주 우려 | 가치 희석, 계열사 선취매, 알짜 사업의 해외 이전 |
| 시장 반응 | "중복상장 논란 재점화", SK하이닉스의 대규모 현금 보유(약 88조 원)에도 불구하고 "단순 배당으론 주주 반발 못 막는다"는 지적 |
| 규제 사각지대 | 국내 상장 규정이 아닌 해외 상장이라 2022년 규제의 직접 적용이 어려움 |
솔리다임 사례는 2022년 규제의 한계를 정면으로 보여줍니다. 국내 IPO는 막았지만 해외 IPO는 여전히 열려 있고, 구조만 "자회사 상장"에서 "해외 자회사 상장"으로 바뀌었을 뿐 근본 논쟁(알짜의 희석)은 그대로거든요.
6-2. 중복상장 – 무엇이 문제인가
"중복상장(double listing)"이란 모회사와 자회사가 같은 그룹의 이익을 각각 상장사로 나눠 먹는 구조를 비판적으로 부르는 말이에요.
  [정상적 상장]                [중복상장 논란 구조]

  A (사업1+2)                  A (사업1) ──┐
  → 주주가 A에 투자             → 주주1       ├─ 같은 그룹 이익
                                A자회사(사업2) ┘
                                → 주주2 (IPO 신규)
                                ※ 주주1의 이익이 주주2와 분배됨
핵심 비판은 세 가지예요.
- 자원배분 왜곡 – 시장의 자금이 동일 경제주체에 이중으로 유입
- 거버넌스 불투명 – 모-자회사 간 거래에서 소액주주가 끼일 자리가 좁음
- 공정성 – 신규 상장의 고평가 이익을 기존 주주가 나눠 갖지 못함
물론 반론도 있어요. 자회사 상장이 독립 자금조달·투자 유연성을 주고, 결국 모회사 밸류도 끌어올린다는 것(예: LG엔솔이 모회사의 배터리 생태계 전반을 키운 면). 찬반 모두 일리가 있으므로, 5편(전망)에서 이 법리를 더 깊이 다루겠습니다.
6-3. 최근 사건 지도 (2025~2026)
| 사건 | 방식 | 쟁점 |
|---|---|---|
| 삼성바이오 → 에피스홀딩스 (2025) | 인적분할 | "재상장 없다" – 모범 사례로 포지셔닝 |
| LG CNS 상장 (2025.1) | 자회사 상장 | 지주사 LG 디스카운트, 중복상장 지적 |
| 솔리다임 나스닥 상장 추진 (2026) | 해외 자회사 상장 | 규제 사각지대, 주주 반발 |
| SKIET 흡수합병 (2026.8) | 쪼개기 상장의 역행 | 5년 만에 원점 회귀 |
| HD현대로보틱스 IPO (2026) | 신규 상장 | "패러다임 변화" 논쟁 |
| LG화학 주총 표대결 (2026.3) | 주주제안 | 행동주의 vs 국민연금, 후유증 지속 |
7. 10년사에서 배우는 교훈 5가지
| # | 교훈 | 근거 사례 |
|---|---|---|
| 1 | 분할 방식은 '대가의 귀속'을 결정한다 | LG엔솔 vs 에피스홀딩스 |
| 2 | 주주 보호 장치가 없는 분할은 반발을 부른다 | 2022년 규제 도입의 역사 |
| 3 | 공식이 성공하면 복제되고, 복제되면 규제된다 | SK바이오팜 → LG엔솔 → 규제 |
| 4 | 규제는 우회를 낳는다 | 국내 상장 → 해외 상장 (솔리다임) |
| 5 | 쪼개기가 항상 이득은 아니다 | SKIET 폭락·흡수합병 |
그리고 하나의 요약 문장:
"한국 자본시장의 물적분할 논란은 '회사가 쪼개지느냐'의 문제가 아니라, '쪼개진 가치가 누구에게 돌아가느냐'의 문제였다."
8. 다음 편 예고
3편에서는 시야를 넓혀봅니다. 《미국은 왜 인적분할, 중국은 왜 분할상장인가 – GE 3분할에서 도시바 좌초까지》 편에서 미국 Section 355 세제가 만든 스피너프 문화, 중국 分拆上市 러시, 일본 도시바 3분할 부결 사건을 4개국 비교표와 함께 정리합니다. 한국식 논란이 왜 세계적으로 드문 케이스인지도 확인하실 수 있어요.
참고 출처
- 금융위원회 보도자료 「물적분할 자회사 상장 관련 일반주주 권익 제고방안」 (2022.9.5)
https://www.fsc.go.kr/no010101/78449 - 금융위원회 보도자료 「상장기업 물적분할 시 주식매수청구권 도입」 (2022.12.20)
https://www.fsc.go.kr/no010101/79125 - 법무법인 김앤장 「상장회사 물적분할 및 자회사 상장 규제 강화」
https://www.kimchang.com/ko/insights/detail.kc?sch_section=4&idx=26447 - 법무법인 김앤장 「금융위, 물적분할 자회사 상장 관련 일반주주 권익 제고방안 발표」
https://www.kimchang.com/ko/insights/detail.kc?sch_section=4&idx=25740 - 법무법인 세종 「물적분할 후 자회사 상장 시 주주 보호 방안 관련」 (2022.9.8)
https://shinkim.com/kor/media/newsletter/pdf/1901 - KBS 「주주 뒤통수 vs 매수 기회…LG화학 분할 효과는?」 (2020.9.17) / 「물적분할, 이래서 문제다!」 (2022.2.2)
https://news.kbs.co.kr/news/view.do?ncd=5006679 - 삼성바이오로직스 뉴스룸 「삼성바이오로직스, 인적분할해 '삼성에피스홀딩스' 설립」 (2025.5.22)
https://samsungbiologics.com/kr/media/company-news/samsung-biologics-spin-off-samsung-epis-holdings - 이데일리 「삼성바이오로직스-에피스홀딩스 인적분할 99.9%로 '가결'」 (2025.10.17)
https://pharm.edaily.co.kr/news/read?newsId=02692886642333904 - 조선일보 「중복상장 논란 솔리다임… 하이닉스 주주 어떻게 달래나」 (2026.10.19)
https://www.chosun.com/economy/stock-finance/2026/10/19/UIPXHBL3QFGYVPWK7X7VQBSW5E/ - 연합인포맥스 「하이닉스, 88조 쌓아두고 중복상장 논란」 (2026.8.14)
https://news.einfomax.co.kr/news/articleView.html?idxno=4430050 - 비즈조선 「SKIET, '쪼개기 상장' 5년 만에 모회사 흡수합병」 (2026.8.26)
https://biz.chosun.com/stock/stock_general/2026/08/26/ZZRTPU2OGJHNDDD66ITLFBLZVI/ - 한겨레 「'물적분할' SK이노베이션 소액주주 달래기…주가 부양책 발표」 (2023.3.30)
https://www.hani.co.kr/arti/economy/marketing/1085903.html - 성균관대 법학전문대학원 「LG화학의 물적분할이 던진 주주 이익 보호 문제」
https://sls.skku.edu/_res/sls/etc/3604_06.pdf - 한국자본시장연구원(KCMI) 「물적분할과 모자기업 동시상장의 주요 이슈」 (2022.6)
https://www.kcmi.re.kr/report/report_view?report_no=1489 - 더벨 「한국 시장 중복상장 이슈 분석」 (2025.10)
https://image.thebell.co.kr/news/img/forum/20251021141714512_2.pdf
블로그 해시태그
#물적분할 #LG에너지솔루션 #중복상장 #주주가치 #자본시장법 #주제2
'투자의 첫 걸음 > 기업분석' 카테고리의 다른 글
| 분할 공시, 개미 투자자를 위한 생존 가이드 – 인적분할 발표 났을 때 해야 할 7가지 (0) | 2026.10.31 |
|---|---|
| 미국은 왜 인적분할, 중국은 왜 분할상장인가 – GE 3분할에서 도시바 좌초까지 (0) | 2026.10.31 |
| 회사가 쪼개지면 내 주식은 어떻게 될까? — 인적분할 vs 물적분할 완전정복 (0) | 2026.10.31 |
| [배당투자 완결편자 완결편] 금리 사이클·모니터링·시리즈 총정리 — "이제 당신은 배당투자 전문가입니다" (0) | 2026.10.30 |
| [미국 배당 투자 완전당 투자 완전 가이드] 코스피만으로 충분할까? — 미국 배당왕·배당 ETF·절세 전략 총정리 (2026 수정판) (0) | 2026.10.30 |